
ԱրմԻնֆո: Հայաստանում սահմանափակ տեղեկատվություն ունեցող անձինք նույնպես իրավունք կունենան սոցիալական ծախսերի փոխհատուցման: Այս մասին որոշումն ընդունվել է կառավարության նիստում:
Որոշման նախագծի հիմնավորման մեջ նշվում է, որ 2023 թվականի հունվարի 1-ից ներդրվել է եռաստիճան եկամուտների հայտարարագրման համակարգ
ՀՀ քաղաքացիների (բացառությամբ անչափահասների) համար և, միաժամանակ, սոցիալական ծախսերի համակարգ, որի համաձայն հայտարարագրողները հնարավորություն ունեն իրենց եկամտային հարկից փոխհատուցում ստանալ իրենց (կամ նրանց ընտանիքի անդամների) կողմից տարվա ընթացքում կատարված բժշկական և կրթական ծառայությունների ծախսերի մի մասի համար: 2023 և 2024 թվականներին այն անձինք, որոնց տեղեկատվությունը օրենքով սահմանվում է որպես հարկվող եկամտի վերաբերյալ սահմանափակ տեղեկատվություն, չեն համարվել տարեկան եկամտային հարկի հայտարարագիր ներկայացրած: 2025 թվականին և հաջորդ տարիներին հանրապետության բոլոր քաղաքացիները, որոնք բնակվում են (բացառությամբ անչափահաս համարվող անձանց), պարտավոր են ներկայացնել տարեկան եկամտային հարկի հաշվարկ: Մինչդեռ, ՀՀ կառավարության 2017 թվականի մարտի 9-ի որոշումը սահմանում է, որ գործատուները չպետք է ներկայացնեն այն անձանց գրանցման դիմումներ, որոնց համար գրանցման դիմումում ներառվող տեղեկատվությունը ՀՀ օրենսդրությամբ սահմանվում է որպես սահմանափակ օգտագործման տեղեկատվություն: Մյուս կողմից, եկամտային հարկը և սոցիալական վճարները ամսական հաշվարկելիս նշված անձանց եկամտի և նրանցից պահված եկամտային հարկի գումարները հաշվարկի համապատասխան տողում արտացոլվում են ամփոփ տեսքով: Խնդիրն այն է, որ այն անձինք, որոնց մասին տեղեկատվությունը սահմանափակ օգտագործման տեղեկատվություն ունեցողները, օրենքով սահմանված որպես սահմանափակ օգտագործման տեղեկատվություն, իրավունք չունեն սոցիալական ծախսերի փոխհատուցման՝ գործող օրենսդրության համաձայն իրենց հարկվող եկամտից հաշվարկված և վճարված եկամտային հարկի տեսքով:
Նախագծով առաջարկվում է սահմանել երկու տարբերակ՝ սահմանափակ օգտագործման տեղեկատվություն ունեցող անձանց համար սոցիալական ծախսերի փոխհատուցում ստանալու հնարավորությունն ապահովելու համար: Մասնավորապես, առաջին տարբերակի դեպքում գործատուն հարկային մարմնի կողմից սահմանված կարգով և ձևաչափով հարկային մարմնին տրամադրում է հաշվետվություն տարվա համար հաշվարկված աշխատավարձի և դրան համարժեք վճարումների, կատարված աշխատանքի և/կամ մատուցված ծառայությունների դիմաց ստացված եկամտի, ինչպես նաև դրանցից հաշվարկված և պետական բյուջե վճարված եկամտային հարկի գումարների վերաբերյալ տեղեկատվություն, և հարկային մարմինը փոխհատուցում է սոցիալական ծախսերը: Երկրորդ տարբերակի դեպքում աշխատողը համապատասխան դիմում է ներկայացնում պետական մարմնին, և պետական մարմինը փոխհատուցում է սոցիալական ծախսերը:
Նշենք, որ սահմանափակ տեղեկատվությանը (պետական կամ ծառայողական գաղտնիք կազմող) մուտք ունեցող և սահմանափակ տեղեկատվություն համարվող եկամուտը համարվող անձանց թվում են ՀՀ ազգային անվտանգության, պաշտպանության, ոստիկանության, արտաքին հետախուզության և քննչական մարմինների աշխատակիցներն ու պաշտոնատար անձինք:


 Քաղաքագետ. Մենք պետք է հեռանանք «երբ» հարցից և այն փոխարինենք ավելի կարևոր հարցերով
 Միջազգային իրավունքի մասնագետ. Ադրբեջանը մտադիր է դատական գործընթաց սկսել Հայաստանի դեմ՝ դատապարտելով հայ բանտարկյալներին
 Հայ թուրքագետը դեմ է արտահայտվել Արցախի արժեքը և Հայաստանի ազատագրումը ժխտելու փորձերին
 Ռուս քաղաքագետ. Մոսկվայի արձագանքը TRIPP նախագծին մեծապես կախված կլինի ռուս-ամերիկյան հարաբերությունների միտումից
 Հայ քաղաքագետ․ Հայաստանի այսօրվա պայքարի մոտեցումները, մեթոդները, շեշտադրումները և բովանդակությունը չեն կարող մնալ նույնը
 ՌԴ Անվտանգության խորհուրդ․ Հայաստանում ցանկանում են ստիպել ռուս սեփականատերերին ազատվել ակտիվներից
 Զախարովա․ Ռուսաստանը պատրաստ է Հայաստանի հետ քննարկել ռազմական համագործակցության ընդլայնման հեռանկարները՝ կապերի գույքագրման շրջանակներում
 Թևանյան. Հայաստանը, ինչպես Ուկրաինան և Մոլդովան, մտցվել է ԵՄ գլոբալ պատերազմի մեջ
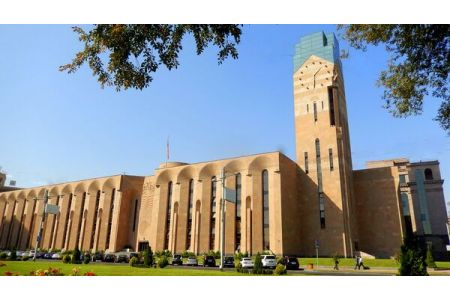 Երևանի քաղաքապետարանում քննարկում են քաղաքում valet-parking համակարգի ներդրման հնարավորությունը
 Փորձագետ. Օկուպացված Արցախում օտարերկրյա դեսպանների ներկայությամբ հայկական մշակույթի «աղվանացումը» ցեղասպանություն է
 Քաղաքագետ․ Եթե ռուս-հայկական հարաբերությունները կործանվեն, ապա Ռուսաստանի տեղը կզբաղեցնի Թուրքիան
 Քաղաքագետ. Հայ հանրությունը պարզապես պարտավոր է էապես փոխել հանրային քննարկման և պայքարի ողջ բովանդակությունը
 Ադրբեջանում քրիստոնյա գերիների մաշկից այրելով հեռացնում են խաչերի պատկերներով դաջվածքները. իրավապաշտպան
 Պուտին. Պրահայում Հայաստանի կողմից Ղարաբաղի ճանաչումը որպես Ադրբեջանի մաս Ռուսաստանի դիրքորոշմանը այս հարցում տվել է երկիմաստ բնույթ
 Պուտինը նշել է, որ Հայաստանի կողմից ԵՄ-ին անդամակցության մասին օրենքի ընդունումը նշանակում է ԵԱՏՄ-ից դուրս գալու մասին հայտարարություն։
 Մեդվեդև. Երևանը երբեք չի դառնա ԵՄ անդամ, փոխարենը՝ երկար ժամանակով կփչացնի հարաբերությունները ԵԱՏՄ-ի, այդ թվում ՝ Մոսկվայի հետ
 Գ. Ծառուկյան. Չի կարելի պարզապես ապրել խոզի պես, մտածել միայն քո սեփական շահերի մասին և անտարբեր լինել քո երկրի և ժողովրդի հոգսերի նկատմամբ
 "Բաքվում արժանի հակահարված ենք տվել մեր ժողովրդի անցյալի և ներկայի մասին ստահոդ պնդումներին". Արցախի խորհրդարանի նախկին խոսնակը` Բաքվի բանտից
 ԱԺ փոխնախագահի պաշտոնի թեկնածուն կարծում է, որ իր տիկնոջ աշխատավարձը "Հայփոստի" տնօրենի պաշտոնում ամենացածրն է տվյալ ընկերության պատմության մեջ